Peningkatan Inklusi Keuangan: Rekening Bank Untuk Semua Warga, Ekonomi Semakin Merata

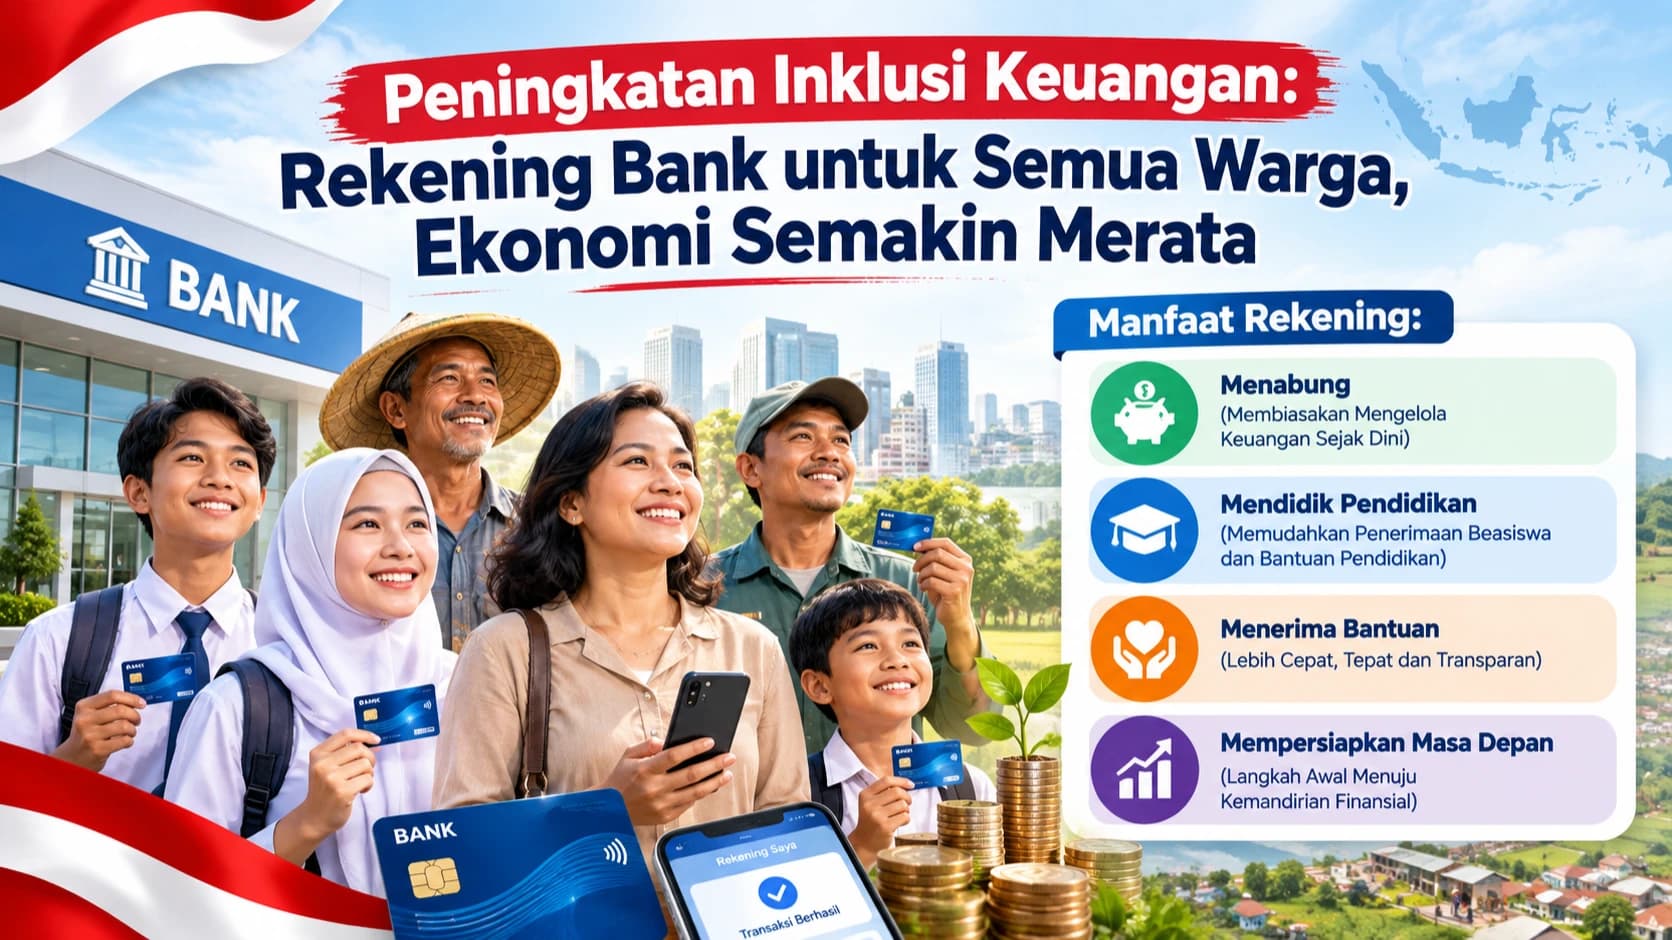
Upaya pemerintah mendorong agar setiap warga negara memiliki akses terhadap rekening bank pribadi merupakan langkah strategis dalam memperkuat inklusi keuangan nasional. Kebijakan ini bukan sekadar mendorong masyarakat memiliki rekening, tetapi merupakan bagian dari upaya membangun ekosistem ekonomi yang lebih modern, transparan, efisien, dan mampu menjangkau seluruh lapisan masyarakat hingga pelosok desa.
Inklusi keuangan merupakan salah satu instrumen penting untuk mempercepat pengentasan kemiskinan dan pemerataan ekonomi. Ketika masyarakat memiliki akses terhadap layanan keuangan formal, mereka memiliki kesempatan lebih besar untuk menerima bantuan pemerintah secara langsung, melakukan transaksi dengan aman, menabung, mengembangkan usaha, serta memperoleh berbagai layanan keuangan yang sesuai dengan kebutuhannya.
Data terbaru Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 yang diselenggarakan OJK bersama BPS menunjukkan perkembangan yang positif. Indeks inklusi keuangan nasional mencapai 80,51 persen, meningkat dibandingkan 75,02 persen pada 2024. Sementara indeks literasi keuangan juga meningkat dari 65,43 persen menjadi 66,46 persen.
Angka tersebut menunjukkan bahwa semakin banyak masyarakat Indonesia yang telah terhubung dengan layanan keuangan formal. Namun, pekerjaan rumah masih cukup besar. Kesenjangan antara wilayah perkotaan dan perdesaan masih terlihat. Dalam metode keberlanjutan SNLIK 2025, indeks inklusi keuangan di perkotaan mencapai 83,61 persen, sementara pedesaan berada di 75,70 persen.
Gagasan memperluas kepemilikan rekening hingga seluruh warga memiliki akses perbankan harus dipandang sebagai bagian dari agenda pemerataan pembangunan. Negara berupaya memastikan masyarakat di kota menikmati kemudahan perbankan digital, tetapi juga berupaya memastikan petani, nelayan, pekerja informal, pelaku UMKM, masyarakat berpenghasilan rendah, lansia, dan warga di daerah terpencil memperoleh akses yang sama.
Kepemilikan rekening pribadi juga dapat memperkuat tata kelola program bantuan sosial. Penyaluran bantuan secara non tunai melalui rekening penerima dapat membuat proses distribusi lebih efisien, mudah ditelusuri, dan mengurangi ketergantungan pada mekanisme tunai.
Dengan data penerima yang semakin terintegrasi dan rekening yang dimiliki secara langsung oleh masyarakat, pemerintah memiliki peluang lebih besar untuk membangun sistem bantuan yang tepat sasaran. Pada saat yang sama, masyarakat dapat menerima manfaat program pemerintah secara lebih cepat dan aman.
Namun, digitalisasi bantuan sosial harus tetap disertai pendampingan. Masyarakat yang belum terbiasa menggunakan layanan perbankan digital harus diberikan edukasi agar tidak menjadi korban penipuan, pencurian data, maupun praktik keuangan ilegal.
Gerakan menuju kepemilikan rekening bagi seluruh warga harus disertai kebijakan yang berpihak kepada masyarakat kurang mampu. Pemerintah bersama industri perbankan perlu memastikan proses pembukaan rekening mudah, biaya awal tidak menjadi hambatan, serta tersedia produk rekening yang sederhana dan sesuai kemampuan masyarakat.
Usulan pembebasan atau keringanan biaya administrasi awal bagi masyarakat kurang mampu merupakan langkah yang patut dipertimbangkan. Jangan sampai masyarakat sudah memiliki rekening, tetapi kemudian tidak aktif karena terbebani biaya atau tidak memahami cara menggunakannya.
Di sinilah peningkatan literasi keuangan menjadi sama pentingnya dengan peningkatan kepemilikan rekening. Data SNLIK 2025 menunjukkan bahwa indeks literasi keuangan masih 66,46 persen, lebih rendah daripada indeks inklusi keuangan sebesar 80,51 persen.
Artinya, masih terdapat tantangan agar masyarakat tidak hanya memiliki akses, tetapi juga memahami dan mampu menggunakan layanan keuangan secara bijak.
Pemerintah juga perlu memberikan perhatian khusus kepada masyarakat perdesaan. Data OJK-BPS menunjukkan indeks inklusi keuangan masyarakat desa masih berada di bawah perkotaan.
Oleh karena itu, perluasan jaringan layanan perbankan, agen layanan keuangan, konektivitas internet, edukasi digital, serta perlindungan konsumen harus berjalan bersamaan. Jangan sampai transformasi digital justru menciptakan kesenjangan baru antara masyarakat yang sudah melek digital dan masyarakat yang belum memiliki kemampuan maupun fasilitas untuk mengaksesnya.
Kehadiran negara harus terasa sampai tingkat desa, rekening mudah dibuka, transaksi mudah dilakukan, biaya terjangkau, jaringan tersedia, dan masyarakat mendapatkan perlindungan ketika menggunakan layanan keuangan.
Langkah pemerintah memperluas kepemilikan rekening pada akhirnya bukan hanya kebijakan sektor perbankan. Ini adalah bagian dari strategi pembangunan ekonomi nasional.
Rekening bank dapat menjadi pintu masuk bagi masyarakat untuk menabung, menerima bantuan, memperoleh pembayaran secara resmi, mengembangkan usaha, mengakses pembiayaan, dan masuk ke dalam ekosistem ekonomi formal.
Percepatan inklusi keuangan nasional dengan prinsip mudah, murah, aman, dan merata, patut didukung. Pemerintah perlu terus memperkuat sinergi dengan perbankan, Bank Indonesia, OJK, pemerintah daerah, hingga pemerintah desa agar tidak ada warga negara yang tertinggal dari transformasi ekonomi digital.
Target setiap warga negara memiliki akses terhadap rekening perbankan harus diterjemahkan menjadi program nyata yang berpihak kepada rakyat kecil dan memastikan rekening tersebut benar-benar menjadi alat untuk meningkatkan kesejahteraan.
Ketika setiap warga memiliki akses keuangan yang aman dan resmi, semakin banyak masyarakat yang terhubung dengan roda perekonomian nasional. Dari sanalah inklusi keuangan dapat menjadi salah satu fondasi penting bagi pengentasan kemiskinan, pemerataan ekonomi, dan terwujudnya kesejahteraan sosial.
Komentar (0)
Kami meninjau komentar untuk menjaga percakapan tetap sehat. Hindari membagikan informasi sensitif.
Belum ada komentar. Jadilah yang pertama memberi tanggapan.